Nuestros problemas económicos, políticos y sociales tienen origen en la corrupción (que no hemos podido desmontar), que se instaló en el periodo de la conquista, sobrevivió a la “independencia” y está vigente hasta nuestros días, cual locomotora jala el vagón de nuestra economía sobre el fango de la corrupción instalada y no hemos llegado al colapso económico solo por el respaldo de las ingentes riquezas naturales que poseemos, que suben incesantemente su precios y es saqueada por redes y esquemas de corrupción conformado por empresarios del sector privado en contubernio con los gobiernos de turno.
Está demostrado que en nuestro país no existen medios de información (sino de desinformación) donde los dueños de estos medios están adosados a esquemas y redes de corrupción (mal llamados poderes facticos). El modelo económico imperarte en nuestro país es el neoliberalismo que operativamente se sustenta en el cinismo, la corrupción y la ironía; luego de más de 34 años de vigencia constatamos que solo es un esquema de corrupción internacional. Este es el escenario sin igual donde cada sector económico publica las cifras que quiere y como le convenga, mintiéndonos abiertamente, y como en el Perú se practica la estrategia “por repetición la mentira se convierte en verdad” hay sectores de nuestra sociedad que creen la mentira; que el sector minero tributa demasiado, “es muy alto la carga fiscal”.
1)- Perversiones de nuestra economía
| Concepto | Pais Racional | Perú |
| Modelo económico ► | Neoliberal | Neoliberal |
| Quienes pagan más impuestos? | Los que más ganan | Los que menos ganan |
| Se castiga con todo el peso de la ley | La evasión fiscal | Se legisla a favor de la evasión/elusión |
| Sectores más fuertes de la economía | La industria y PYMES | Extractivo (cero industrialización) |
| Se permiten Monopolios | NO | SI |
| Se protege la Agricultura? | SI | NO |
| CONTRATOS LEY tienen rango constitucional? | NO | SI |
En nuestro país no se cumplen con los principios básicos de la tributación y el diseño de nuestra economía es irracional y responde a un pensamiento gamonal y perverso que no nos hace sostenibles, se forman monopolios y oligopolios, donde los únicos beneficiados son los accionistas de las megaempresas nacionales e internacionales, y redes de corrupción instalados.
Por un Perú Mas Justo
La tributación minera en el Perú es Incierta, y denota falta de transparencia, los líderes del sector minero dicen y manifiestan que la tributación minera en muy alta y que son los principales sostenedores de la economía del país, asimismo, se constata que el PBI peruano crece anualmente contribuyendo con este crecimiento económico el sector minero, sustentado en el incremento incesante de los precios y en segundo lugar por el aumento de la producción, pero, contradictoriamente, los ingresos extraordinario obtenidos por incremento de precios, no significa un mayor ingreso para el erario nacional (no tributan) . Por esta razón a continuación hacemos un análisis de la tributación minera en el Perú del sector minero sobre base cierta, en moneda nacional.
2)- Tributación del Sector Minero Peruano
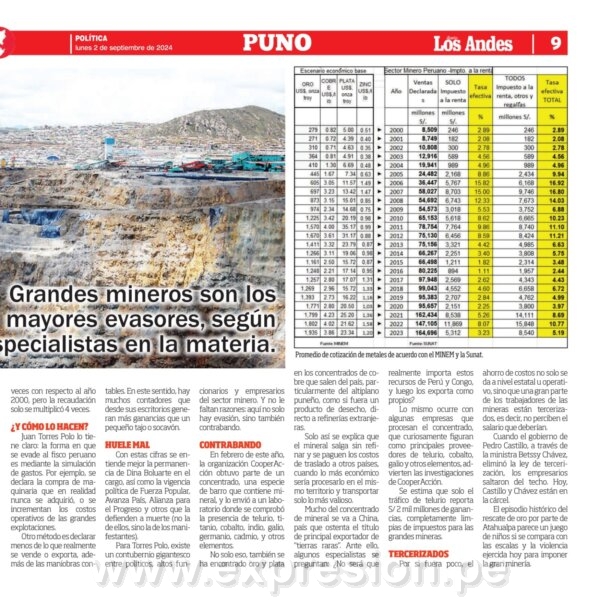
Cuando se analiza el sector y se presenta solo el impuesto a la renta, sus representantes, salen a decir que la actividad minera tiene otros aportes como las regalías y otros impuestos, por ello, entregamos la información del precio de los metales, las ventas totales declaradas por el sector en soles y la cuantificación del impuesto a la renta, regalías y otros impuestos especiales, pagados. Para ayudar al entendimiento presentamos la estadística de la tributación minera sobre base cierta, añadimos una columna que muestra la tasa efectiva anual (%).
| COTIZACION METALES (PROMEDIO) | TRIBUTACION DEL SECTOR MINERO PERUANO | ||||||||||||
| ORO US$, onza troy | COBRE US$,/lib | PLATA US$, onza troy | ZINC US$,/lib | Año | Ventas Declaradas | Impuesto a la renta | IEM | GEM | PMSP | Regalias | TOTAL pagado | Tasa efectiva | |
| Expresado en US$. | Expresado en millones de soles | % | |||||||||||
| 279 | 0.82 | 5.00 | 0.51 | ► | 2000 | 8,509 | 246 | 0 | 0 | 246 | 2.89 | ||
| 271 | 0.72 | 4.39 | 0.40 | ► | 2001 | 8,749 | 182 | 0 | 0 | 182 | 2.08 | ||
| 310 | 0.71 | 4.63 | 0.35 | ► | 2002 | 10,808 | 300 | 0 | 0 | 300 | 2.78 | ||
| 364 | 0.81 | 4.91 | 0.38 | ► | 2003 | 12,916 | 589 | 0 | 0 | 589 | 4.56 | ||
| 410 | 1.30 | 6.69 | 0.48 | ► | 2004 | 19,941 | 989 | 0 | 0 | 989 | 4.96 | ||
| 445 | 1.67 | 7.34 | 0.63 | ► | 2005 | 24,482 | 2,168 | 0 | 266 | 2,434 | 9.94 | ||
| 605 | 3.05 | 11.57 | 1.49 | ► | 2006 | 36,447 | 5,767 | 0 | 401 | 6,168 | 16.92 | ||
| 697 | 3.23 | 13.42 | 1.47 | ► | 2007 | 58,027 | 8,703 | 517 | 526 | 9,746 | 16.80 | ||
| 873 | 3.15 | 15.01 | 0.85 | ► | 2008 | 54,692 | 6,743 | 476 | 455 | 7,673 | 14.03 | ||
| 974 | 2.34 | 14.68 | 0.75 | ► | 2009 | 54,573 | 3,018 | 396 | 338 | 3,752 | 6.88 | ||
| 1,225 | 3.42 | 20.19 | 0.98 | ► | 2010 | 65,153 | 5,618 | 401 | 646 | 6,665 | 10.23 | ||
| 1,570 | 4.00 | 35.17 | 0.99 | ► | 2011 | 78,754 | 7,764 | 59 | 136 | 0 | 782 | 8,740 | 11.10 |
| 1,670 | 3.61 | 31.17 | 0.88 | ► | 2012 | 75,130 | 6,456 | 442 | 942 | 0 | 584 | 8,424 | 11.21 |
| 1,411 | 3.32 | 23.79 | 0,87 | ► | 2013 | 75,156 | 3,321 | 337 | 809 | 0 | 517 | 4,985 | 6.63 |
| 1,266 | 3.11 | 19.06 | 0,98 | ► | 2014 | 66,267 | 2,251 | 372 | 535 | 0 | 650 | 3,808 | 5.75 |
| 1,161 | 2.50 | 15.72 | 0,87 | ► | 2015 | 66,498 | 1,211 | 208 | 344 | 0 | 551 | 2,314 | 3.48 |
| 1,248 | 2.21 | 17.14 | 0,95 | ► | 2016 | 80,225 | 894 | 236 | 102 | 0 | 725 | 1,957 | 2.44 |
| 1,257 | 2.80 | 17.07 | 1,31 | ► | 2017 | 97,948 | 2,569 | 638 | 66 | 0 | 1,070 | 4,343 | 4.43 |
| 1,269 | 2.96 | 15.72 | 1,33 | ► | 2018 | 99,043 | 4,552 | 770 | 88 | 0 | 1,247 | 6,658 | 6.72 |
| 1,393 | 2.73 | 16.22 | 1,16 | ► | 2019 | 95,383 | 2,707 | 545 | 40 | 0 | 1,470 | 4,762 | 4.99 |
| 1,771 | 2.80 | 20.50 | 1,03 | ► | 2020 | 95,657 | 2,151 | 430 | 16 | 0 | 1,203 | 3,800 | 3.97 |
| 1,799 | 4.23 | 25.20 | 1,36 | ► | 2021 | 162,434 | 8,538 | 1,802 | 199 | 0 | 3,572 | 14,111 | 8.69 |
| 1,802 | 4.02 | 21.62 | 1,58 | ► | 2022 | 147,105 | 11,869 | 1,608 | 168 | 0 | 2,202 | 15,848 | 10.77 |
| 1,935 | 3.86 | 23.34 | 1,20 | ► | 2023 | 164,696 | 5,312 | 1,233 | 56 | 0 | 1,939 | 8,540 | 5.19 |
| Fuente: MINEM | Fuente: SUNAT | ||||||||||||
Este cuadro nos da una vision de lo que acontece en el sector mostrándonos el total de las ventas, impuestos pagados y la tasa efectiva anual obtenida que fluctúa a la baja desde el año 2008 contradictoriamente con las ventas (ingresos),pese al incremento incesante de los precios.
Si observamos la columna de ventas declaradas expresada en soles, nos muestra un comportamiento ascendente con leves fluctuaciones a la baja; el año 2006 sube S/. 11,965 millones es decir se incrementa en 49% asimismo el año 2007 sube S/. 21,580´millones se incrementa en 59% pero para el bienestar de nuestro país también subieron los impuestos, indicándonos que los ingresos por incremento de precios fluyeron para hallar una mayor base tributaria y por ende una mayor tributación llegando el año 2006 a la tasa efectiva del 16.92%. En otro momento, el año 2021 las ventas declaradas subieron en S/. 66,777´millones es decir se incremento en 70% pero la recaudación obtenida solo fue una tasa efectiva de 8.69% Se nota bien baja en comparación en relación a la tributación del año 2006 que fue una tasa efectiva del 16.92%. Sin embargo la recaudación del 8.69% contenía el impacto de la cobranza de deuda antigua por S/. 5,060´millones,si restamos este ingreso, entonces la tasa efectiva recaudado el año 2021 fue 6.53% . El año 2022 las ventas fluctuaron a la baja (S/. 15,329´millones) 9.43% pero la recaudación subió al 10.77% y contradictoriamente el año 2023 las ventas declaradas subieron en S/. 17,591´millones 12% y la tributación se desplomo y cayo solo 5.19% de tasa efectiva, Una barbaridad.
3- Análisis de la tributación
3.1 VENTAS: Todos sabemos que el sector minero se favoreció con el boom de los precios de los metales que se inició el año 2003. Durante los ‘90 hasta el 2002 el precio del oro mantuvo un precio promedio del US$. 350 Onza Troy, alcanzando su máximo crecimiento el año 2012 (subió 400%), fluctuó
a la baja pero manteniéndose alto, los demás metales siguieron esa misma tendencia. Ahora, hemos vuelto a ser beneficiados con una nuevo superciclo de precio de los metales que se inicio el año 2020 y continua el año 2023. Estos eventos, de incremento de los precios, generan ingresos extraordinarios –Referenciamos los precios para demostrar que la Constitución del 93 no tiene nada que hacer en este tema muy por el contrario la Constitución del 93 evita que nuestro país recaude más impuestos, beneficiando solo a los empresarios.
3.2 IMPUESTO A LA RENTA de tercera categoría: La tasa teórica del impuesto a la renta anual hasta el año 2014 fue 30%, los años 2015 y 2016 fue 28% a partir del 2017 la tasa es 29.5% que se calcula sobre la Renta neta imponible. La reducción se hizo con el objetivo de mejorar la recaudación, ampliando la base tributaria.
3.3 REGALIAS E IMPUESTOS ESPECIALES: El régimen fujimorista se negó a cobrar regalías por la extracción de los minerales. El año 2004 se aprobó la Ley 28258, de Regalías Mineras. La base del cálculo era el valor del concentrado del mineral, con una tasa que varía de 1% a 3%, dependiendo del tamaño de la explotación minera. El año 2006, Alan García y Ollanta Humala plantearon que evaluarían la aplicación de un impuesto a las sobre ganancias mineras.
Electo Alan García, prefirió negociar el Programa Minero de Solidaridad con el Pueblo (PMSP), más conocido como Aporte Voluntario, mediante la cual las empresas mineras destinaban un porcentaje de sus utilidades netas por 5 años. Las empresas con contratos de estabilidad destinaban el 3.75% de sus utilidades netas y las empresas que pagaban las regalías mineras podían descontar un porcentaje (el 64.4% de lo pagado por regalía minera) y aportar solo la diferencia.
El gobierno de Ollanta Humala, aprobó un nuevo paquete tributario: Ley 29788– que modifica la Ley 28258, de Regalía Minera, cambiando la base de cálculo de la regalía; ahora se aplica sobre la utilidad operativa (ya no sobre las ventas) con tasas marginales. Desde su versión anterior este pago se aplica a las empresas sin contratos de estabilidad jurídica.
Ley 29789 -El Impuesto Especial a la Minería, aplicable a las empresas sin contratos de estabilidad jurídica (CEJ), aplicado sobre la utilidad operativa con tasas marginales que van del 2% al 8,4%,
Ley 29790 -El Gravamen Especial a la Minería, aplicable sobre la utilidad operativa de las empresas con contratos de estabilidad jurídica, con tasas marginales que van de 4% a 13.12%.
Las REGALIAS, el IEM y el GEM se aplican en forma escalonada según el margen de utilidad operativa trimestral de las empresas, por ende la periocidad del pago es trimestral, y el monto pagado es deducible como gasto para efectos del cálculo del impuesto a la renta. Todas estas leyes tenían como finalidad aumentar la tributación, pero obtuvieron efectos contrarios, como puede verse al comparar la evolución del precio de los metales con el total recaudado.
5)- Resumen de la maraña de tributación minera
| It. | Impuestos | Base imponible | Tasa | Notas |
| 1 | Impuesto a la Renta de tercera categoría | Renta Neta anual | Hasta el 2014- 30%. Años 2015 y 2016 28% a partir del 2017 29.5% | |
| 2 | Regalías e Impuestos especiales: | |||
| Regalías mineras- Ley 28258 | Valor del concentrado -Mensual | 1% – 3% | Por tramos -modificado por ley 29788 | |
| Regalías mineras- Ley 29788 | Utilidad Operativa – trimestral | 1% -12% | Tasa marginal | |
| Impuesto Especial a la minería -Ley 29789 | Utilidad Operativa – trimestral | 2% -8.40% | Tasa marginal | |
| Gravamen Especial a la minería -Ley 29790 | Utilidad Operativa – trimestral | 4% – 13.12% | Tasa marginal |
Esta maraña del nuevo marco tributario minero, luego de la reforma realizada por el gobierno de Humala, en la que aparentemente se incrementa la tasa impositiva a costa de reducir la base imponible, fue solo un ardid, así lo demuestran los resultados obtenidos produciendo una ironía; los precios de los metales subían sostenidamente y por ese efecto disminuía la tributación, produciendo una perversión económica.
Insertamos declaraciones y afirmaciones realizadas a sabiendas de los magros resultados; (1) Raul Jacob Presidente de la SNMP (Perú 21 ed. 07/11/2021 pag. 3)“En 2001 se hizo una reforma tributaria en el gobierno de Ollanta Humala que llevo al límite la ompetitividad tributaria de Peru. Hicieron un esquema que permite que se sigan haciendo inversiones, pero estamos en el límite desde el punto de vista de lo que pueden contribuir las empresas sin perder competitividad.” y (2) Arias Minaya (H.13 ed. 05/11/2021 pag. 8) “El régimen tributario que tienen las empresas mineras es bueno, captura las sobre ganancias vía regalías e impuesto especial, y cuando suben los precios de los metales, aumenta la recaudación. Se puede mejorar? Si, Pero hay que sentarse a conversar con las empresas. Por que? Las compañías mas grandes tienen convenios de estabilidad tributaria. Y el primer paso es hablar con ellas, y una vez que se tiene el acuerdo se envía los proyectos al congreso.”.
6)- Recaudación obtenida
Impuesto a la Renta de tercera categoría: El pago del impuesto a la renta que realiza el sector minero es ínfimo. El año 2003 cuando el precio del oro era US$. 364 Oz troy el sector tributo el 3.61% de sus ventas, el año 2005 el precio del oro era US$. 445 Oz troy el sector tributo el 8.85% mientras que el año 2017 cuando el precio del oro escalo a US$. 1,297 Oz troy, solo tributaron por este concepto el 2.62% de sus ventas. Lo mismos pagos ínfimos se aprecian al visualizar el pago de impuestos especiales. ¿A qué se debe esta iniquidad?.
6.1 Los ingresos extraordinarios obtenidos el año 2005 al 2008 por el incremento de las ventas fluyeron para incrementar la base imponible y por ende aumentaron la recaudación del impuesto a la renta
Por eso, al analizar la evolución de la sumatoria del impuesto a la renta, regalías e impuestos especiales, pareciera que solo en los años 2006 y 2007 la recaudación se acerca a la realidad; alcanzando tasas efectivas del 16.92% y 16.79% y sorpresivamente el año 2019 solo recaudamos el 4.99%. y en el año 2016 solo 2.44%. Si miramos el escenario de los precios en que se realizó la recaudación encontraremos que esta baja recaudación del sector minero no tiene sustento ni fundamento económico, expresando un contrasentido porque los precios se incrementaron, debiendo recaudarse mayores impuestos que en los años 2006 y 2007, entonces nos encontramos con una recaudación tributaria ínfima originada por excesivos gastos registrados, contablemente. (gastos innecesarios e inexistentes).
6.2 Ingresos extraordinarios 2021 fueron libre de impuestos
El 2021 fue un buen año para los exportadores, porque se vieron favorecidos por un alza del dólar de 10.28 %. Sin embargo, el sector que más se favoreció, fue el minero, pues además del tipo de cambio se benefició con el incremento de los precios internacionales. Tras revisar la información proveniente de la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT) y que se puede encontrar en los diversos documentos podemos afirmar que el fisco peruano ha recibido nada, cero, por concepto de IR respecto del alza de los precios de los metales en 2021 recaído en las ventas de las empresas mineras. Para explicar esta afirmación veamos en primer lugar el siguiente cuadro
Fuente: SUNAT y MINEM / Elaboración propia
Este cuadro nos muestra claramente que el sector minero tributó por todo concepto una tasa efectiva del 3.97% en 2020, y del 8.69% en 2021 en relación a las ventas. Eso significa un incremento neto de S/ 10,311 millones. Cuando escudriñamos el contenido del incremento de la recaudación del año 2021, encontramos la suma de S/ 5,060 millones por concepto de “cobro de deudas atrasadas” de las siguientes empresas:
Fuente: Bolsa de valores y reportes de empresas / Elaboración propia
Entonces, si el nuevo super ciclo de precios incrementó las ventas en 33% en el año 2021 respecto del 2020, originando un ingreso extraordinario de S/ 50,149 millones, además del incremento derivado del tipo de cambio que generó un ingreso extraordinario por S/ 11,339 millones. Entonces, ¿cuánto se recaudó finalmente por pago de impuesto a la renta del sector minero el año 2021?
Tomando nuevamente las cifras de la SUNAT y haciendo un ejercicio contable de recálculo para el año 2021:
Fuente: SUNAT / Elaboración propia
En tal sentido, podemos concluir que el aumento de los precios de los minerales generó un incremento de ventas del sector minero peruano por S/ 50,149 millones de soles y, por ende, debería haber elevado el impuesto a la renta por cobrar en S/ 14,794 millones de soles si por ese diferencial se cobra una tasa del 29.50%. Es decir, en el año 2021, al sector minero le correspondía pagar impuesto a la renta de tercera categoría por S/ 16,945 millones de soles, sin embargo, solo se recaudó S/ 5,038 millones de soles, generando una brecha de S/ 11,907 millones de soles. Desde el punto de vista contable, podemos decir que este monto nos da una idea de la posible evasión/elusión del impuesto a la renta en el sector.
Lo que pudo haber sucedido es que el mayor ingreso por incremento de precios fue de inmediato materia de planificación tributaria por parte del sector minero, mediante el registro de mayores gastos, que calculamos en más de US$ 10,000 millones de dólares. Es lamentable que los ingresos extraordinarios por incremento de precios de metales no generen mayores ingresos tributarios, al ser inmediatamente materia de una planificación agresiva, rebajando así la base imponible.
https://latindadd.org/todos/mineria-en-peru-ganancia-extraordinaria-2021-libre-de-impuesto/
6.3 desplome de la tributación minera 2023
Raro fenómeno económico focalizado y secreto ataco solo la economía del sub sector minero peruano originando el desplome de la recaudación del impuesto a la renta del año 2023 en 59% convirtiendo al Perú en campeón mundial de corrupción e ineficiencia.
-No tiene fundamento económico y todos callan.
Pese al escenario económico favorable ya que durante el año 2023 los principales indicadores macro económicos que inciden en el comportamiento económico del sector minero evolucionaron favorablemente; las exportaciones, las inversiones, el tipo de cambio, el empleo y la cotización de los minerales, sin embargo nos encontramos con la ingrata noticia que la recaudación del impuesto a la renta del año 2023 del sector minero había caído brutalmente; resultado que no esta sustentado en fundamentos ni hechos económico.
Los precios de los minerales se mantienen altos desde el año 2012 luego de una carrera alcista iniciada el año 2003. Entonces, este raro fenómeno del desplome de la tributación en pleno apogeo, nos indica que la base imponible ha sido adelgazada hasta mas no poder, hasta alcanzar el grosor de un alfiler.
Recientemente, en paginas interiores nos. 8 y 9 del diario La Republica en su edición del dia 21 de enero 2024 encontramos la noticia titulada “Peru Lograra record de 4.7mlls TM de cobre en 2023, pero recaudación minera se hunde 40%”, preguntándome porque un resultado económico trascendental y dañino para nuestra economía se presenta como compensada?. La misma es respaldada con las opiniones y declaraciones vertidas e insertadas de los que aparentemente mas saben o conocen el sector pero en esta ocasión están fuera de contexto y alejado de la realidad económica y política, a la vez incompleta, siendo asi, no ayuda a la comprensión, que merecemos los pueblos y la nación peruanas para contar con una nueva minería.
El hecho real que evidenciamos es que las leyes no se cumplen, hay incumplimiento de funciones, resultados expuestos en estados financieros sin el respaldo de hechos económicos, sustentados en “la ciencia de la estimación” y principios tributarios que no se cumplen, el cumulo de estos hechos evidencian contubernio enquistado, como manifestación del Peru dual. Un poco mas y el tarot se convierte en fundamento económico – tributario conveniente para los intereses de empresarios de este sector u otros.
La base cierta de la tributación minera (ventas declaradas por los propios empresarios / impuestos recaudados por SUNAT)
| VENTAS e IMPUESTOS SECTOR MNERO (Millones de Soles) | ||||
| Concepto | 2020 | 2021 | 2022 | 2023 |
| Ventas S/. | 95.657 | 162.434 | 147.105 | 161.190 |
| Impuestos, regalías y otros: | ||||
| 1-Impuesto a la renta S/. | 2.151 | 8.538 | 11.869 | 5.312 |
| 2-Regalias | 1.203 | 3.572 | 2.202 | 1.939 |
| 3-IEM Ley 29789 | 430 | 1.802 | 1.608 | 1.233 |
| 4- Gravamen Ley 29790 | 16 | 199 | 168 | 56 |
| 5-Total impuesto y aportes S/. | 3.800 | 14.111 | 15.847 | 8.540 |
| 5,1-Total impuesto y aportes / ventas% | 3,97 | 8,69 | 10,77 | 5,30 |
Fuente: SUNAT
Lo primero que apreciamos es que el año 2023 se recaudó impuesto a la renta por S/ .5,312´millones y el año anterior 2022 se recaudó S/. 11,869´millones mostrando una diferencia, una caída de S/. 6,557´ millones, es decir la caída fue del orden del 55% y no 40% como se mencionó inicialmente en el diario LaRepublica.
| Recalculo | Ventas | Renta | Tasa |
| Año 2023 | millones de S/. | % | |
| Ventas Brutas (millones de S/,) | 165.366 | ||
| Variación Dif, de cambio | – 4.176 | ||
| Venta Neta | 161.190 | 12.992 | 8,06 |
| Pago realizado impuesto a la renta | 5.312 | 3,30 | |
| Dejado de pagar al fisco | 7.680 | 4,76 | |
El recalculo, muestra que el año 2023, por comparación, con el año 2022 lo mínimo que correspondía recaudar por impuesto a la renta del sector minero era 12,992 millones de soles pero solo se recaudo 5,312´millones una diferencia de 7,680´millones de soles, es decir la caída de la tributación fue 59%, sin justificación técnica ni económica. revelando una situación calamitosa tributaria-contable donde casi todas las empresas del sector minero practican la elusión tributaria, por lo que la auditoría tributaria practicada por SUNAT no es eficiente ni oportuna. Necesitamos empresarios y colegas contadores con otra mentalidad con otro chip y funcionarios SUNAT identificados con nuestro país y eficientes ,solo así la minería se convertirá en financiadora de nuestro progreso y desarrollo.
EVASION TRIBUTARIADebemos tener presente que la evasión del impuesto a la renta es del 55.0% indicándonos, por ende, que hay prácticas de elusión tributaria que forman parte de los usos y costumbres del sector minero; por ello, la recaudación tributaria ínfima que se obtiene del sector minero no es coherente con el comportamiento cíclico del sector, peor aún con su aporte al PBI nacional. Se observa la contradicción en el sentido que aumentan las ventas declaradas (ingresos) y disminuyen las ventas, este hecho económico no es real, es un crimen económico. revelando una situación calamitosa tributaria-contable donde casi todas las empresas del sector minero practican la elusión tributaria. Afirmamos esto, dado que el aumento de las ventas por incremento de los precios no tiene costo, es una especie de regalo sin haber hecho algo, sin haber logrado mayor productividad o inversión alguna.
Perú es el único país del mundo donde el incremento de los precios, que se cuadruplicaron, aumentaron a la par los costos más no la recaudación del impuesto a la renta, ante el silencio cómplice de SUNAT, configurando el contubernio, y la aparición de nuevos paradigmas ficticios. Tenemos que corregir estas iniquidades, para acabar con el cinismo económico y la perversión económica.
La auditoría tributaria practicada por SUNAT es ineficiente, los equipos de auditores de las megaempresas INCUMPLEN con sus funciones, reiteradamente.
El colmo: Los analistas destacan que el país es el segundo productor mundial de cobre y plata, tercer productor mundial de zinc y cuatro de plomo sexto en oro pero se olvidan de decir que mundialmente somos los últimos en recaudación tributaria (esconden esta iniquidad).
La Gran Tarea
Tamaña tarea inmediata que tenemos previa a la necesaria Reforma Tributaria para poder empoderar en la conciencia de la ciudadanía de los pueblos la necesidad de acabar con la evasión/elusión que estamos sufriendo. Requerimos un orden nuevo, transparente, justo y sostenible para que los excedentes que genera la explotación de nuestros bienes y riquezas naturales se queden en el Perú y no se la lleven ilícitamente a engrosar las cuentas off shore en los paraísos fiscales dejándonos sin los indispensables recursos fiscales para atender las necesidades urgentes y permanentes de los sectores salud, educación y alimentación (segunda reforma agraria).
Juan Torres Polo
Contador
Cel. 981378665